Vyplatí se půjčka na dovolenou?
Moře a exotika, nebo krásy naší vlasti?
Pro řadu lidí je zahraniční dovolená u moře symbolem odpočinku po celém roce práce. Často se k ní přidává i srovnávání s přáteli, sousedy a příbuznými a přání odjet co nejdál od domova. Při plánování je přitom dobré myslet i na to, že cena zájezdu je jen jednou částí rozpočtu a že případné splácení se může protáhnout na celý další rok i déle.
Někteří lidé si na dovolenou půjčují opakovaně. Pokud půjčku nezvládnou splatit v plánovaném termínu, mohou se k dlužné částce přičíst další náklady a splácení se protáhne. Proto je dobré před sjednáním vždy spočítat, zda splátky zvládnete ze svého příjmu spolu s ostatními výdaji.
Půjčky na dovolenou v číslech
Podle údajů České národní banky činila v květnu 2018 výše spotřebitelských úvěrů poskytnutých tuzemským domácnostem 235 miliard korun. „Řada domácností si přitom nepůjčuje jen v případě nutnosti, ale využívá úvěry i na zvýšení životního standardu. Častým důvodem půjčování je tak nejen nákup domácích spotřebičů či elektroniky, ale třeba právě i letních dovolených,“ říká Roman Outrata z finanční skupiny Ramfin. [1]
Úvěry na dovolené jsou přitom téma, ke kterému odborníci doporučují přistupovat opatrně. „Nejvíce ohroženou skupinou jsou lidé s nejnižšími příjmy. Typickým příkladem může být mladá rodina s nízkými nebo minimálními příjmy, která místo toho, aby vyrazila na levnější dovolenou v Česku, zvolí zahraniční pobyt a chybějící finance doplní úvěrem. Neuvažuje však už nad tím, zda úvěr zvládne spolu s dalšími výdaji bez problémů splácet,“ vysvětluje Roman Outrata. [2]
Zejména lidé s nižšími příjmy si půjčku na dovolenou berou na delší dobu a váží tak část svých financí na rok, dva i delší období. Spolu s úvěry na bydlení či nájmem, výdaji na energie, telefon, internet a závazky z kontokorentů či kreditních karet se pak může stát, že se splácení stane obtížným. Pokud se splátky přestanou zvládat, vzniká dluh a v nejhorším případě může následovat exekuce.
Upoutávky na exotické dovolené či poznávací zájezdy na nás v letním období vykukují všude a vyhnout se jim je téměř nemožné. Stejně tak fotografie z dovolených našich přátel na sociálních sítích. Takovým nabídkám se někdy těžko odolává. Půjčka na dovolenou pro čtyřčlennou rodinu ale znamená zaplatit navíc úroky a další náklady půjčky a nad tím je dobré se zamyslet. Nehodily by se vám například peníze, které byste zaplatili na úrocích, na podzim na novou lednici, která již dosluhuje?
Podle Olomouckého deníku si Češi každoročně dopřávají dražší dovolené s leteckou dopravou ve vícehvězdičkových hotelech, ideálně s pobytem all inclusive. Průměrná cena se tak podle údajů cestovních kanceláří šplhá ke dvaceti tisícům korun. Více než desetina Čechů si alespoň jednou v životě půjčku na dovolenou vzala. Většinou šlo o menší částky do deseti tisíc korun. Půjčují si stejnou měrou muži jako ženy. [3]
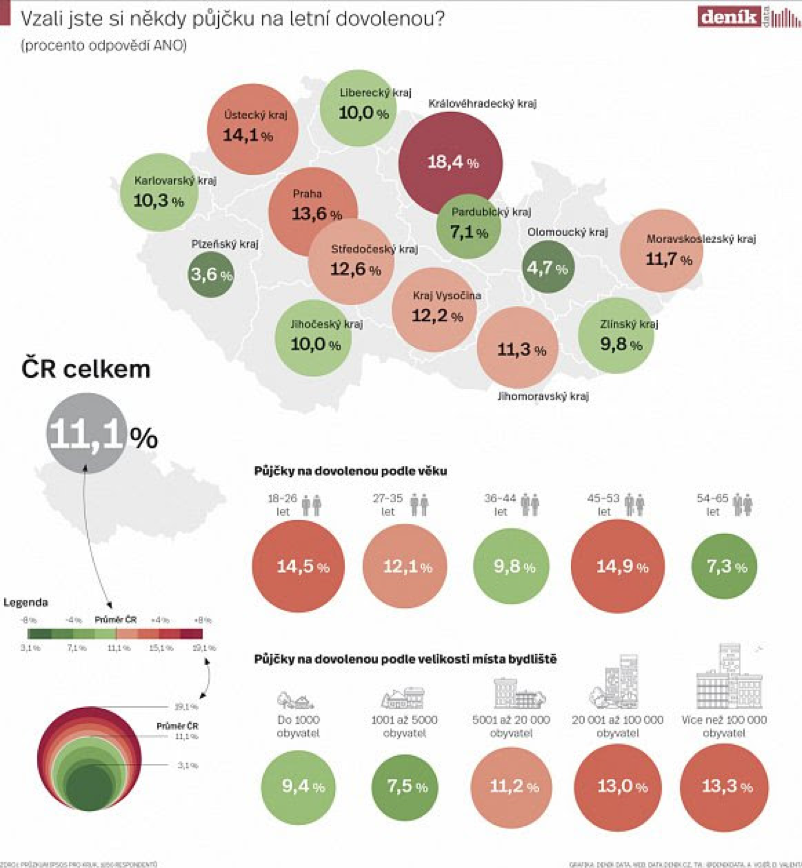
Podle Hynka Kalvody z Asociace občanských poraden je i oněch 11,1 procenta lidí, kteří si tento úvěr vzali, celkem vysoké číslo: „Taková půjčka není příliš účinná. Lidé přece mohou trávit dovolenou třeba i v tuzemsku, kde to nemusí být tak nákladné.“ [4]
S tímto názorem se ale nemusí shodnout každý. Rodina sice ušetří za letenky, ale cestovní kanceláře nabízejí u zahraničních zájezdů zvláštní ceny pro děti, někde dokonce zdarma. Ceny pobytů, zábavy, stravy a dopravy v České republice šplhají stále výš. Pokud tedy rodina s nižšími příjmy nezvolí dovolenou na chalupě u příbuzných, kde bude zdarma nebo za drobný příspěvek na energie, může se finančně dostat na stejnou, nebo vyšší cenu než u dovolené v zahraničí. To ovšem stále neřeší otázku, zda je vhodné si na dovolenou půjčovat.
Zkušenosti lidí, kteří si na dovolenou půjčili
Třicetiletá Zuzana z Prahy ráda cestuje. Své úspory tak často vkládá do nákupu zahraničních dovolených. Ještě před pár lety si ale zájezd nemohla finančně dovolit, proto si na něj půjčila.
„V době, kdy jsem ještě neměla našetřené žádné peníze, tak jsem si půjčila na svoji první dovolenou u moře. Do Chorvatska jsme jeli s kamarády. Brala jsem si kreditní kartu u své banky na 10 tisíc korun s tím, že jsem to splácela plus mínus pět let,“ řekla Zuzana pro rozhovor v Radiožurnálu. [5]
Vyplatí se půjčka na dovolenou?
Půjčky na dovolenou je dobré zvažovat obzvlášť pečlivě. Dovolená je výdaj, který většina lidí nemusí hradit z půjčky, a splátky se přidávají k dalším závazkům, které domácnost má. Někteří lidé při uzavírání půjčky přecení své síly a mají potíže se splátkami už od prvních měsíců. V nejhorším případě, pokud se splácení přestane dařit, může věřitel podat žalobu a věc může skončit exekucí. O exekucích jsme se více rozepsali v našem dalším článku.
Obecně se půjčování na dovolenou jeví jako ne příliš rozumné, stejně jako půjčování například na vánoční dárky, mobilní telefony a další elektroniku. Zážitek z dovolené je krátký, ale splátky obvykle trvají mnohem déle a za půjčku zaplatíte navíc úroky a další náklady. Je také dobré počítat s tím, že se během splácení může vaše finanční situace změnit. Pokud budete mít další závazky, může být složitější získat další půjčku na důležitější věc.
Pokud dlužník nezvládá splácet své dluhy, je důležité, aby s věřitelem komunikoval: přebíral poštu s upomínkami, zvedal telefony a hledal řešení situace. Věřitel nebude čekat donekonečna a může se obrátit na soud. Dlužník je pak exekuci blíž.
Nikdy také nevíte, co se může během doby splácení stát. Můžete potřebovat úvěr na mnohem důležitější věc, než je dovolená, a už vám nikdo nepůjčí. Pokud se přece jen rozhodnete svou dovolenou zaplatit formou úvěru, neměli byste jednat ukvapeně, ale s rozmyslem.
Častou chybou je sjednat úvěr ve chvíli, kdy se člověk už vidí na rozpálené pláži, a o podmínky smlouvy se příliš nezajímat. Sáhnout po první nabídce, která se zdá „výhodná“, znamená připravit se o možnost porovnání půjček a úrokových sazeb u dalších společností a zvýšit pravděpodobnost, že si půjčíte za méně vhodných podmínek.
Je dobré sledovat nejen výši měsíční splátky, ale také RPSN, úrok a poplatky, které jsou uvedeny ve smlouvě. Zjistit až při splácení, že smlouva obsahuje něco, s čím jste nepočítali, je nepříjemné. Je dobré zjistit také, zda je k půjčce nabízeno pojištění schopnosti splácet, co kryje a kolik stojí.
Na co se zaměřit, pokud o půjčce na dovolenou uvažujete
V první řadě je potřeba se rozhodnout, jakou půjčku zvolit: dlouhodobou či krátkodobou, bankovní či nebankovní. Dlouhodobá půjčka nabízí nižší měsíční splátky, ale celkově zaplatíte víc na úrocích a splácení trvá několik let. Za rok přijde další léto a s ním touha odjet znovu na dovolenou, a je dobré počítat s tím, že vám splátky budou stále zatěžovat rozpočet. Uvázat se ke splácení na několik let kvůli desetidenní dovolené proto vyžaduje pečlivé zvážení.
Bankovní půjčka obvykle vyžaduje schůzku. Pokud žádáte o úvěr u jiné banky, než kde máte vlastní účet, je nutné doložit příjmy a vyřízení může trvat delší dobu. Při posuzování žádosti banka zohledňuje i druh pracovního poměru, například smlouvu na dobu určitou. Podobné potíže s bankovní půjčkou mohou mít maminky na rodičovské dovolené či důchodci.
Další možností jsou půjčky u nebankovních společností. Při výběru je dobré ověřit, zda je společnost držitelem licence České národní banky, přečíst si recenze a zkušenosti klientů a porovnat celkovou částku, kterou za půjčku zaplatíte. Informace o licencích najdete na webu ČNB.
Důležité je také, zda společnost před schválením posuzuje schopnost klienta požadovanou výši úvěru splácet. Nebankovní společnosti půjčují i klientům, jejichž příjem na bankovní úvěr nestačí, a proto je potřeba vždy zvážit, zda budete mít dost financí na splátky. Klienti na to občas zapomínají a říkají si, že to nebude problém.
Pokud nechcete hledat a srovnávat podmínky různých společností jednotlivě, můžete využít náš srovnávací článek, kde najdete přehled podmínek jednotlivých společností.
Půjčka na dovolenou: shrnutí
Na začátku článku je zmíněno, že platit dovolenou z úvěru je vhodné zvažovat velmi pečlivě, protože zaplatíte navíc úroky a další náklady. Může ale nastat situace, kdy očekáváte mimořádné odměny, které vám na účet přijdou koncem měsíce, a naskytne se nabídka zájezdu s nutností platby předem. V takovém případě je možné zvážit krátkodobou půjčku u nebankovní společnosti, kterou splatíte jednorázově v termínu splatnosti. Vždy je ale nutné mít jistotu, že budete mít z čeho splatit.
A co když je dovolená dříve, než výplata? Očekáváte v létě třináctý plat, speciální prémie nebo obyčejnou výplatu, ze které si chcete užívat na dovolené, ale zaplacený pobyt proběhne o pár týdnů dříve? I v takovém případě je možné zvážit krátkodobou půjčku, kterou splatíte po připsání vaší výplaty či prémie na váš účet. U jednorázového splacení nemáte měsíční splátky po dobu mnoha měsíců, nebo dokonce let, vždy je však nutné splatit celou částku včetně úroků a dalších nákladů v termínu splatnosti.
Kreditka, nebo krátkodobá půjčka?
Pokud půjdete svou půjčku vyřizovat do banky, nabídne vám banka obvykle úvěr na delší dobu. Banky krátkodobý úvěr zpravidla nenabízejí, a proto se běžně setkáte s dlouhodobějšími produkty. U dlouhodobého úvěru je dobré počítat s tím, že budete splácet delší dobu a celkově zaplatíte více na úrocích. Půjčku sice většinou můžete kdykoli předčasně doplatit, je ale dobré předem zvážit, zda ji opravdu doplatíte, nebo budete peníze z prémií či třináctého platu využívat na něco jiného.
Další variantou, kterou banky nabízejí, je kreditní karta či kontokorent. Je pohodlné vědět, že máte k dispozici určitou částku, kterou můžete kdykoli použít k platbě kartou, a nebát se, že zůstanete v cizině bez peněz. Je ale dobré mít na paměti, že také kreditní karta je půjčka. I když po návratu z dovolené doplatíte, co jste využili, kartový účet se nezruší a zůstává k dispozici i dál. Banka může účtovat poplatky za jeho vedení a možnost čerpání může být lákavé využívat opakovaně, i když ji vlastně na nic důležitého nepotřebujete.
Kreditní karta tak funguje jako opakované čerpání a splácení, dokud ji nezrušíte. Zrušení karty může vyžadovat vyřízení s bankou. Kontokorent je velmi podobný s tím rozdílem, že jej máte přímo na svém účtu a můžete čerpat částku do mínusu.
Při jednorázových výdajích, které budete moci brzy celé doplatit, je možné zvážit i jednorázovou krátkodobou půjčku. Po vyplacení na účet můžete peníze použít k platbě kartou na dovolené. Půjčovat si je ale dobré jen tehdy, když je to opravdu nezbytné, a vždy si předem ověřit, že půjčku doplatíte.
Pokud půjčku přesto zvažujete
Pokud jste po přečtení článku stále přesvědčeni, že si na dovolenou chcete půjčit, je dobré to zvážit skutečně pečlivě. Jedná se o výdaj, který si většina lidí nemusí brát na dluh, a je jen na vás, zda je to v danou chvíli opravdu vhodné.
Jednou z možností na trhu je i COOL CREDIT, česká nebankovní společnost s licencí ČNB, která nabízí krátkodobé půjčky online. Žádost probíhá z pohodlí domova, bez nutnosti návštěvy pobočky.
Než se rozhodnete, najdete u nás i informace o odpovědném půjčování, které vám pomohou posoudit, zda splátky zvládnete splácet.
Pozor! Každá půjčka něco stojí, před sjednáním si proto vždy pečlivě přečtěte smluvní podmínky.
Čtěte také
Potřebujete půjčit?
Nepřijděte o
Chcete poradit ohledně půjčky?
Potřebujete radu? Jsme tu pro Vás!